
Im September 2025 meldete Figure aus San Jose eine Finanzierungsrunde über eine Milliarde Dollar, bei einer Bewertung von 39 Milliarden. 18 Monate vorher lag die Bewertung bei 2,6 Milliarden. Umsatzzahlen hat es bis heute nicht veröffentlicht.
Wie groß der Markt dahinter wird, weiß niemand. Goldman Sachs schätzt den gesamten Weltmarkt für humanoide Roboter im Jahr 2035 auf 38 Milliarden Dollar. Figure allein ist heute mehr wert. Wo niemand die Zukunft prüfen kann, wird bewertet, wer sie am überzeugendsten erzählt.
Wer selbst Technologie baut, kennt die Mischung, die so eine Meldung auslöst. Anerkennung für das, was da gebaut wird. Eventuell auch ein bisschen Neid. Und darunter der nagende Gedanke, dass die eigene Technologie doch mindestens so gut ist. Warum schaffen wir es nicht, so viel Kapital einzusammeln?
Figure ist Brett Adcocks drittes venture-finanziertes Unternehmen, nach dem Talent-Marktplatz Vettery, für einen nie offiziell bestätigten Preis von gut hundert Millionen Dollar an Adecco verkauft, und dem Flugtaxi-Bauer Archer Aviation, den er 2021 per SPAC-Fusion an die Börse brachte. Inzwischen hat er zwei weitere gegründet. Branchen, die auf den ersten Blick nichts miteinander zu tun haben, und in allen fällt dasselbe auf. Der Stellenwert der Marke.
Für Figure holte Adcock Red Antler, die Agentur hinter Casper und Allbirds. Dieselbe Agentur, die schon sein Flugtaxi Startup Archer gebrandet hatte. Man muss Figures Bewertung nicht für gerechtfertigt halten. Aber man muss anerkennen, dass hier jemand den Wert der Erzählung und Marke so präzise versteht, dass seine Marken in der Branche der Benchmark sind.
Zurück zur 39-Milliarden-Bewertung. In Humanoide flossen 2026 bis August 8,7 Milliarden Dollar Wagniskapital. Gebaut wurden 2025 weltweit gut 20.000 humanoide Roboter, in den realen Einsatz gingen davon rund zweitausend Stück, überwiegend in Pilotprojekten.
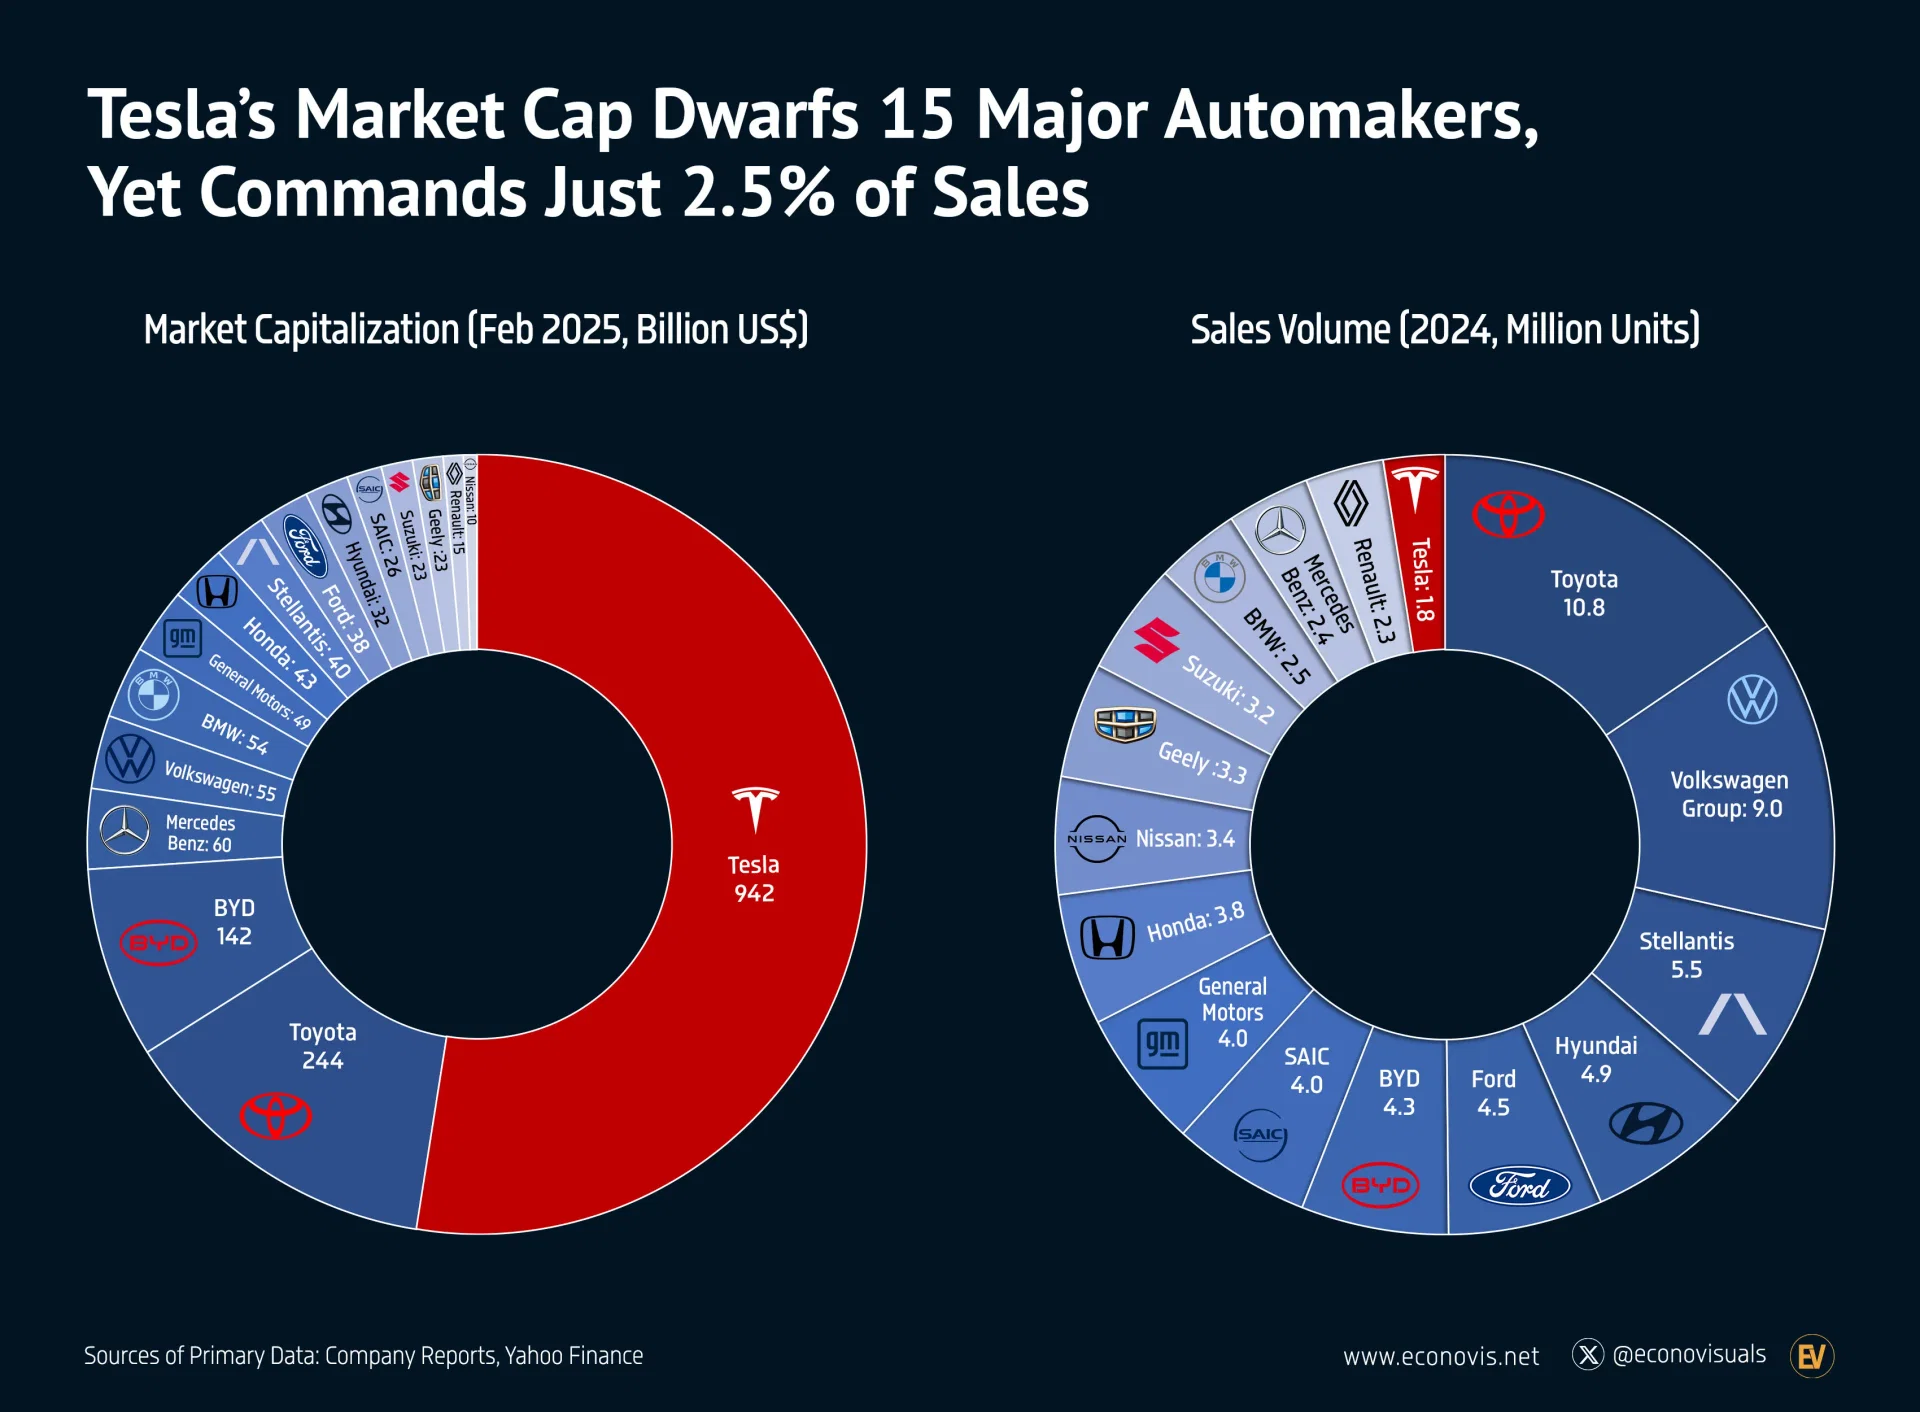
Tesla führt dasselbe Prinzip an der Börse vor. Tesla war Anfang August 2026 rund 1,3 Billionen Dollar wert. Das ist mehr als das Sechsfache von Volkswagen, BMW und Mercedes zusammen, und die Aktie kostet rund das Dreihundertfache des Jahresgewinns. Zum Vergleich, das Kurs Gewinn Verhältnis bei Volkswagen beträgt nach verschiedenen Schätzungen zwischen 5,7 und 7,3.
Mit dem Autogeschäft lässt sich diese Lücke nicht erklären, und der Markt versucht es auch gar nicht. Wer die Aktie auf diesem Niveau kauft, erwirbt keine Marge pro ausgeliefertem Fahrzeug. Er kauft ein Bündel von Wetten auf gigantische Zukunftsmärkte, vollautonomes Fahren, Energiespeicher, physische KI in Form von Robotern
Auf der anderen Seite dieser Bewertungen sitzt jemand mit sehr wenig Zeit. DocSend, eines der Tools, über die Pitch Decks verschickt werden, zeigt Gründern nachts um eins, welcher Investor wie lange auf welcher Folie war. Nach seinen eigenen Daten bleibt ein Deck im Schnitt rund zweieinhalb Minuten geöffnet. In diesen Decks stecken oft die Früchte jahrelanger Arbeit. Promotionen, Patente, Prototypen, ganze Karrierewege. Gelesen wird das in der Länge eines Popsongs.
Für die Lücke zwischen beidem gibt es eine unbequeme Erklärung. Im ersten Schritt prüft niemand eine Technologie. Geprüft wird ihre Erzählung, und wenn die klein bleibt, bleibt auch das Unternehmen klein. An der Technik liegt das bis dahin nicht.
Der Weg von der Forschung zum Prototyp und vom Prototyp zur Serie ist nicht rund. Sonderfälle, Kompromisse, Dinge, die im Labor funktionieren und beim tausendsten Zyklus in der Serienfertigung auseinanderfallen. Wer an der Grenze der heutigen Technologie baut, dem muss man das nicht erklären. Diese Arbeit ist die eigentliche Leistung, und von außen ist sie unsichtbar. Nur rutscht genau dieses Chaos vielen technisch geprägten Teams in die Kommunikation. Nach außen geht dann in allen Einzelheiten, wie das Problem gelöst wird. Erzählt werden müsste, was die Lösung für die Welt bedeutet und wie diese Welt aussieht, wenn das Problem verschwunden ist.
Gründer sind zu Recht fasziniert von dem, was sie gebaut haben, von der Lösung, die es so noch nie gab. Für jemanden mit finanziellem Interesse ist die ausgeklügelte Konstruktion nur der Beleg, dass du liefern kannst. Der Kaufgrund ist ein anderer. Spannend ist, wofür die Lösung steht, wieso du die richtige Person bist, in welchem Feld sie spielt und was sie in fünf Jahren möglich macht. Genau das solltest du in zweieinhalb Minuten erzählen können.
Warum das so ist, haben die Psychologen Reber, Schwarz und Winkielman 2004 in einer großen Übersichtsarbeit aufgearbeitet. Processing Fluency heißt das Prinzip, Verarbeitungsflüssigkeit. Je leichter das Gehirn eine Information verarbeitet, desto besser gefällt sie ihm, und das Urteil über die Form färbt auf das Urteil über die Sache ab. Leg einem Investor zwei Decks hin. Beim ersten muss er sich selbst zusammensuchen, was die Firma eigentlich ist, mit wem er sie vergleichen soll und was aus ihr werden kann. Beim zweiten steht es da. Das zweite fühlt sich leichter an, und genau deshalb hält er es für das bessere Unternehmen.
Marke und Kommunikation sind die Schicht um die Technologie herum. Ich nenne sie die Abstraktionsschicht, ein Begriff aus der Softwareentwicklung. Eine Abstraktionsschicht versteckt, was darunter chaotisch ist, und stellt nach außen eine Form bereit, mit der sich arbeiten lässt. Sie verpackt komplizierte Wissenschaft und Technik so, dass ein Mensch sie in zweieinhalb Minuten greifen kann. Jede Abstraktion ist eine Reduktion, und Reduktion tut weh, weil Dinge wegfallen, an denen Jahre hängen. Nur findet die Reduktion so oder so statt. Wer sie nicht selbst vornimmt, überlässt sie dem Leser, und der Leser hat nur die Schubladen, die er schon kennt. Dann wird aus dem neuen Fügeverfahren eben „so etwas wie Schweißen, nur teurer“, und in der Schublade Schweißen wird über den Preis verglichen, nicht über das, was das Verfahren möglich macht. Oder du wirst das deutsche Gegenstück zu einer Firma aus dem Valley, und ab dann definiert dich ein anderer. Wer die Reduktion nicht selbst trifft, bekommt die gröbste, die im Umlauf ist.
Die erste ist die Mission, und sie ist das Fundament der nächsten. Adcock beschreibt auf seiner persönlichen Homepage den Zweck von Figure in fünf Wörtern, „to give AI a body“, der KI einen Körper geben. So einfach wie brillant. Kein Wort über Aktuatoren oder ausgefeilt Algorithmen. Eine Mission dieser Sorte leistet zwei Dinge. Sie gibt Kapital eine Richtung, in die es investieren kann, bevor das Produkt serienreif ist. Und sie wirkt nach innen, auf die Leute, die kommen sollen. Die besten Leute verlassen sichere Konzerne nicht wegen des Gehalts für ein Startup ohne Umsatz. Sie wechseln für eine Mission, an die sie glauben, und diese Mission muss formuliert sein, bevor jemand an sie glauben kann.
Die zweite ist die Kategorie, und sie bestimmt, mit wem du verglichen wirst. Manchmal ist die richtige Kategorie eine, die noch niemand besetzt hat. Universal Robots verkaufte 2008 seinen ersten Roboterarm, der ohne Schutzkäfig direkt neben Menschen arbeitete, und machte daraus keine Fußnote im Datenblatt, sondern eine Kategorie, den kollaborierenden Roboter, den Cobot. Den Begriff gab es schon seit 1996, besetzt hatte ihn niemand. Heute ist Universal Robots mit über 100.000 verkauften Cobots der Platzhirsch dieser Kategorie. Wer Cobot denkt, denkt Universal Robots.
Die dritte ist der Name, und er entscheidet, ob dein Produkt weitererzählt werden kann, wenn du nicht im Raum bist. Waymo nennt sein Produkt The Waymo Driver. Ein Fahrer. Kein Wort über die Maschine darunter, obwohl dort einer der komplexesten Software-Stacks im Einsatz arbeitet. Ein Name, der das Ergebnis trägt, reist allein, ohne einen Ingenieur daneben, der ihn erklärt.
Die vierte ist die Bildwelt. Sie kann drei Dinge zeigen. Was die Maschine heute kann. Was sie im Einsatz leistet. Und wie die Welt aussieht, wenn die Maschine in ihr arbeitet. Für ein Unternehmen vor dem Umsatz ist die Vision oft das einzig Verfügbare, und ehrlicher, als es klingt. Sie erzählt die Kategorie und sagt offen „So wird das sein“ statt „So ist es“. Boston Dynamics konnte das erste Register wählen, weil es die Maschine schon gab. Die frühen Videos waren Laboraufnahmen. Sie zeigten trocken, was möglich ist, ohne Inszenierung und ohne Zukunftsversprechen, und genau damit ist Boston Dynamics weltberühmt geworden.
Viele europäische Deep-Tech-Firmen haben Weltklasse-Technologie, aber eine Erzählung, die ihrer Substanz weit hinterherhinkt. Damit überlassen sie die Kategorie denen, die sich besser präsentieren.
Wer diesen Abstand verringern will, muss sich zwei ehrlichen Fragen stellen. In welche Kategorie sortiert dich jemand ein, der dich zum ersten Mal sieht, und ist es eine, in der du gewinnen kannst? Und kann ein Investor dein Produkt in einem Satz weitererzählen, wenn du nicht im Raum bist?
Am Ende entscheidet die Technologie, wer am Markt besteht. Aber die Erzählung entscheidet, wer überhaupt das Kapital bekommt, um anzutreten. Wer Weltklasse-Technologie baut, sollte eine Weltklasse-Geschichte erzählen.
Wenn deine Erzählung hinter deiner Technologie zurückbleibt und du das ändern möchtest, schreib mir. Ich helfe mit Lucent Deep-Tech-Teams dabei, diese Schicht zu bauen.